Devlet Destekleri
Sağlık Turizmi Finansal Bilgi Formu (EK-5) Nedir? 2026 Başvuru Rehberi
İlk başvurudaki firma yetkilisi imzası ile izleme dönemindeki YMM tasdikini ayırın. EK-5 hazırlığı, DYS gönderimi ve yıllık izleme takvimini adım adım görün.
YAZIYI PAYLAŞIN
Sağlık turizmi Finansal Bilgi Formu (EK-5), yalnızca izleme yılı geldiğinde hazırlanan bir belge değildir. Destek sürecinin başlangıcında temel bilgi ve belgelerle birlikte sunulur; yıllık izleme ve değerlendirme başladığında ise ilgili dönemin verileriyle, bu aşamaya uygun tasdikle yeniden iletilir. İlk başvurudaki firma yetkilisi onayı ile izleme dönemindeki YMM tasdiki birbirinden ayrılmalıdır.
Ticaret Bakanlığının Hizmet Sektörleri Atılım Programında belirli bir aşamadan sonra hizmet ihracatı performansı izlenir. Formun sunulmaması, ilgili şartlar oluştuğunda destek başvurularının değerlendirmeye alınmamasına ve belirli bekleyen dosyaların reddedilmesine yol açabilir.
Bu rehber; Finansal Bilgi Formunun ne olduğunu, kimlerce ve ne zaman sunulduğunu, YMM onayını, DYS gönderimini ve 1/3 sınırını 10962 sayılı Kararın uygulama Genelgesi çerçevesinde açıklar. Hesaplama odaklı ayrıntılar için mevcut 1/3 Kuralı ve Yıllık Destek Tavanı rehberini kullanabilirsiniz.
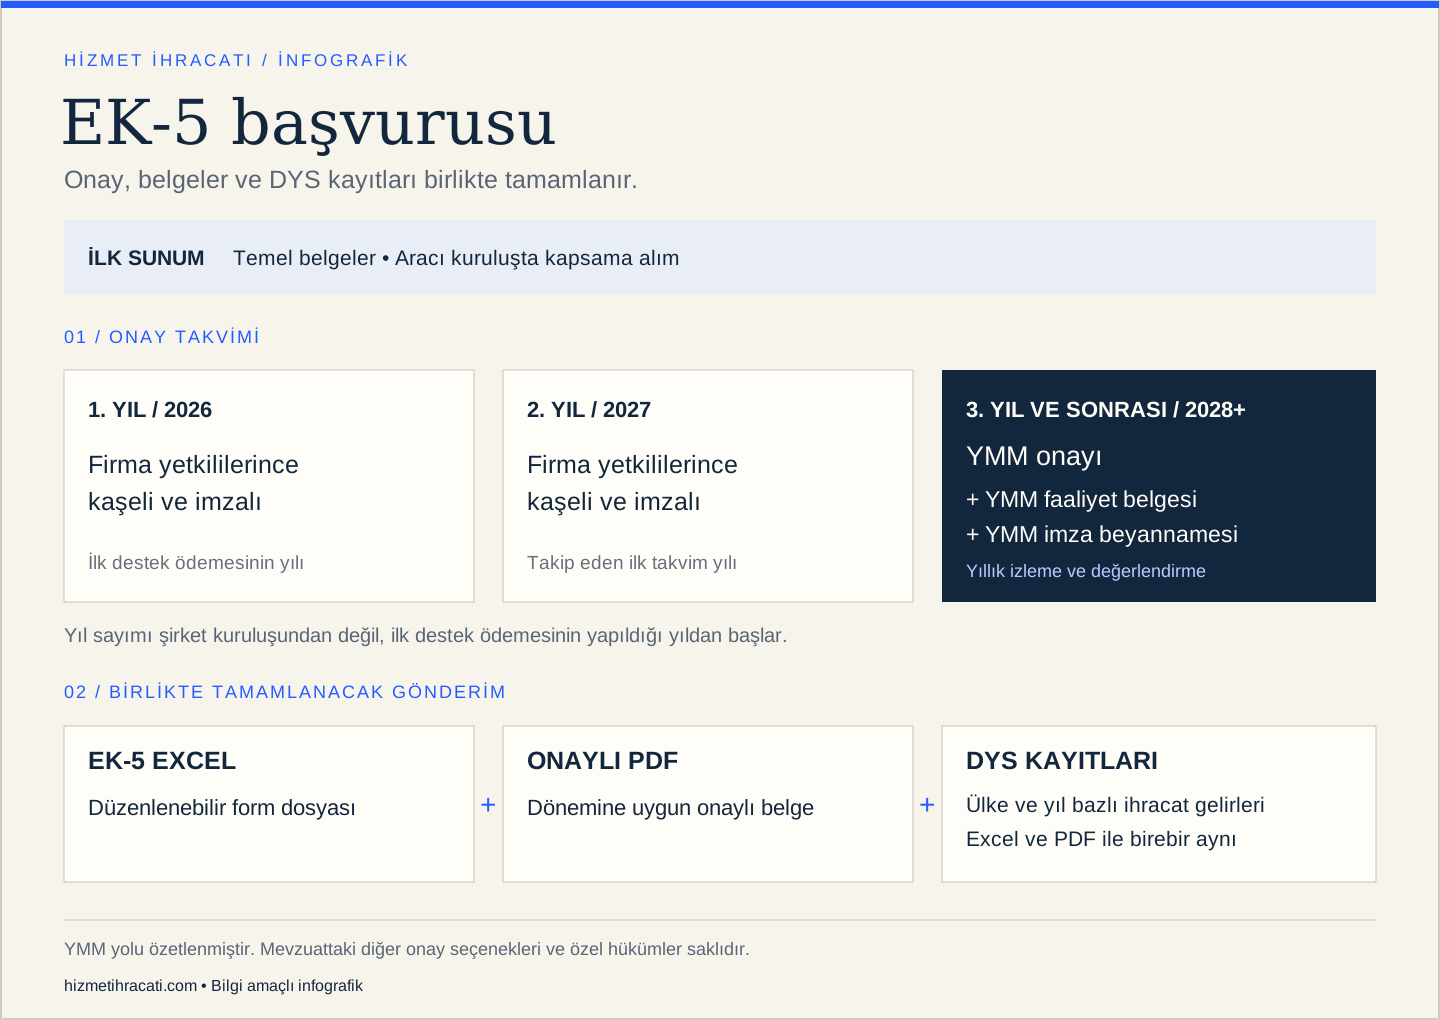
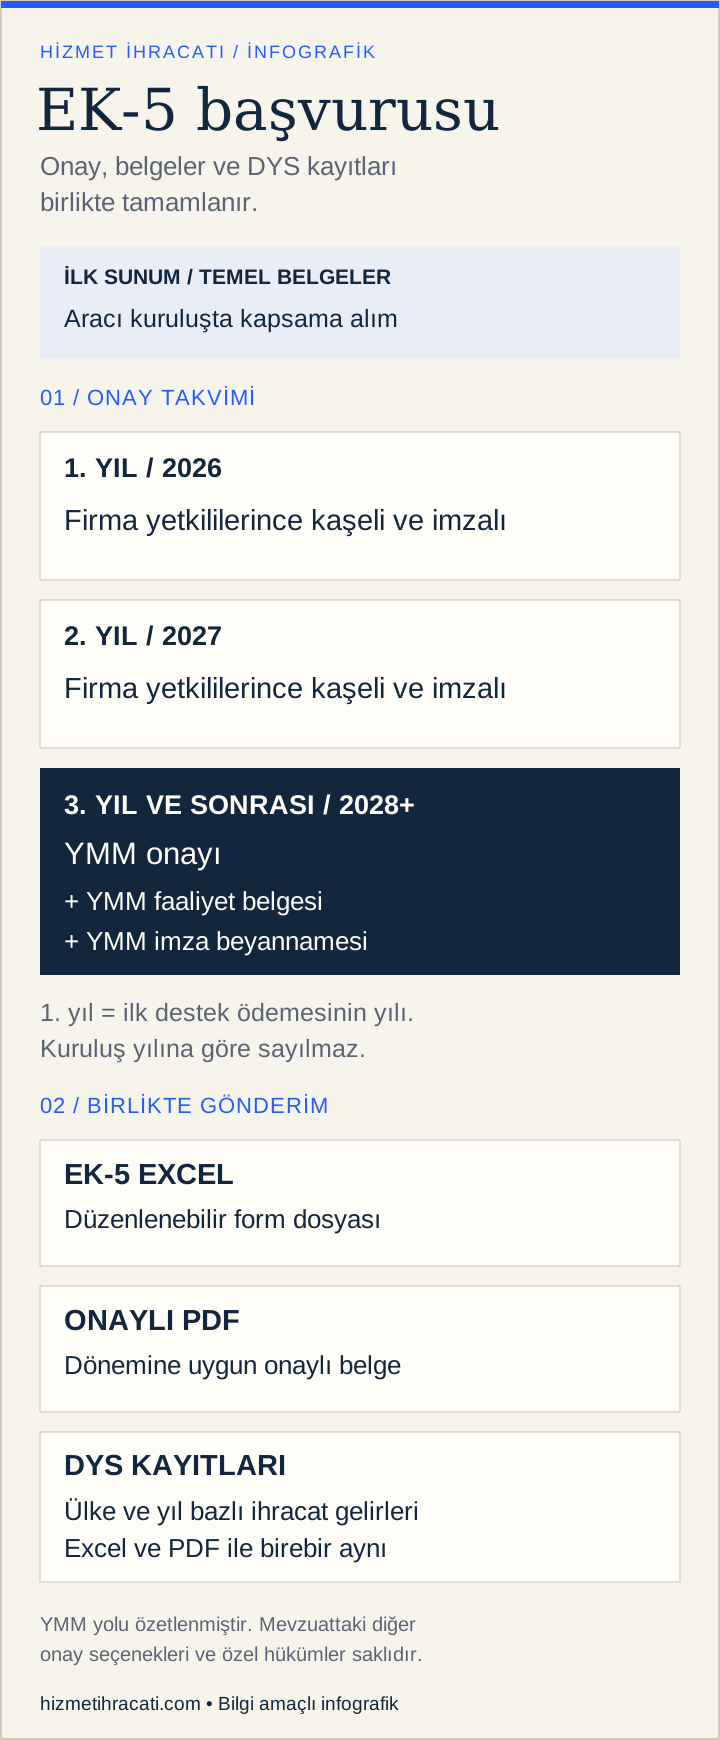
Örnek takvim: 2026 ilk ödeme yılıdır; 2027 ikinci, 2028 üçüncü yıldır. Şirket kuruluş tarihine göre sayılmaz.
Finansal Bilgi Formu (EK-5) Nedir?
Finansal Bilgi Formu EK-5, yararlanıcının hizmet ihracatı ve diğer ilgili gelirlerini bildirdiği resmî belgedir. Hem temel bilgi ve belgeler setinde hem de izleme ve değerlendirme sürecinde yer alır. İlk başvurudaki veri sunumuyla izleme yılındaki yıllık yenileme birbirinin yerine geçmez.
Formun amacı, kuruluşun gelir verilerinin doğru şekilde bildirilmesi ve izleme aşamasında destek değerlendirmesine esas performansın belirlenmesidir. Genelgenin 6. maddesi temel belgelerin sunumunu, 8. maddesi yıllık izleme ve değerlendirmeyi düzenler. Resmî dayanağı inceleyin
EK-5; sağlık turizmi aracı kuruluşu beyan formundan ve hususi damgalı pasaport başvurusundaki mali belgelerden farklıdır. Belgelerin benzer adlar taşıması, aynı başvuru için birbirinin yerine kullanılabileceği anlamına gelmez.
Finansal Bilgi Formunu Kimler Sunmak Zorundadır?
HAP destek sürecine giren yararlanıcılar, kendilerine ilişkin temel bilgi ve belgeleri ilgili ilk başvuru aşamasında sunar. Sağlık turizminde uygun yararlanıcı niteliğindeki hastaneler, diş klinikleri, tıp merkezleri, aracı kuruluşlar ve diğer uygun sağlık kuruluşları bu çerçevede değerlendirilir.
Sağlık turizmi aracı kuruluşlarında EK-5, kapsama alım başvurusu aşamasında temel belgelerle birlikte sunulur. Sağlık kuruluşlarında ise ilgili ilk ön onay, proje onayı veya destek başvurusunun belge seti kontrol edilir. Aracı kuruluş ile sağlık kuruluşunun işlem sırası aynı kabul edilmemelidir. Kapsama alım başvuru rehberi bu ayrımı açıklar.
Yıllık izleme yükümlülüğü başladığında form her yıl yenilenir. Dolayısıyla “henüz izleme dönemine girmedim, başlangıçta form sunmam gerekmiyor” sonucu çıkarılamaz.
İlk kuruluş yılına ilişkin özel belge: Güncel EK-4 HAP listesinin dipnotunda, ilk kuruluş yılındaki yararlanıcıların açılış bilançosu sunması gerektiği belirtilir. Henüz oluşmamış geçmiş yıl gelirleri uydurulmaz; ilk başvurunun güncel belge seti bu hükümle birlikte hazırlanır. Bu özel belge koşulu, izleme takviminin şirket kuruluşundan başlayacağı anlamına gelmez.
Finansal Bilgi Formu Ne Zaman Sunulur?
İlk sunum, destek sürecinin başlangıcındaki temel belge aşamasındadır. Genelgenin 6. maddesine göre temel bilgiler ilgili ilk başvuruda bir defaya mahsus sunulur ve değişiklik hâlinde yenilenir. Daha sonra 8. maddede tanımlanan yıllık izleme ve değerlendirme takvimi devreye girer.
- TEMEL BELGELERİlgili ilk başvuru
Firma yetkilisi kaşe ve imzası
- İLK DESTEK ÖDEMESİ YILIÖrnek: 2026
Firma yetkilisi kaşe ve imzası
- TAKİP EDEN İLK TAKVİM YILIÖrnek: 2027
Firma yetkilisi kaşe ve imzası
- TAKİP EDEN İKİNCİ TAKVİM YILI VE SONRASIÖrnek: 2028 ve sonrası
YMM tasdikli Finansal Bilgi Formu
“İlk iki yıl”, ilk destek ödemesinin yapıldığı yıl ile onu takip eden ilk takvim yılını anlatır. Kuruluş tarihinden veya ilk dosyanın gönderildiği tarihten başlayan iki tam yıl/24 ay hesabı değildir. Temel belge aşaması, ilk ödeme yılından daha erken gerçekleşmiş olabilir.
Bu sayımla 1. ve 2. yılda form firma yetkililerince kaşeli ve imzalı; 3. yıldan itibaren Yeminli Mali Müşavir onayıyla sunulur. YMM onaylı dosyaya, YMM’nin form onay tarihinde geçerli faaliyet belgesi ve imza beyannamesi de eklenir. Resmî kılavuzdaki imza sirküleri/imza beyannamesi belge seçeneği ayrıca kontrol edilir.
Çizelge her ilk dönem yılında ayrıca bir izleme başvurusu yapılacağını söylemez. İlk belge sunumu ve değişikliklerin yenilenmesi ayrı; ikinci takip takvim yılından başlayan yıllık izleme ayrı işlemlerdir. Resmî formdaki bağımsız denetim ve kamu kuruluşu seçenekleri de saklıdır. Resmî dayanağı inceleyin
İzleme ve Değerlendirme Hangi Yıldan İtibaren Zorunlu?
Genelgenin 8(1). maddesine göre yararlanıcı, ilk destek ödemesinin yapıldığı yılı takip eden ikinci takvim yılından itibaren her yıl izleme ve değerlendirmeye tabi tutulur. Başlayan yükümlülük ilk kez form vermek değil, yıllık izleme ve bu aşamaya uygun onaylı form sunmaktır.
| İlk destek ödemesi | İlk izleme yılı |
|---|---|
| 2023 | 2025 |
| 2024 | 2026 |
| 2025 | 2027 |
| 2026 | 2028 |
Örneğin ilk ödemesini 2024’te alan bir diş kliniği 2026’da izlemeye girer. Bu, kliniğin temel belgeler kapsamında daha önce sunduğu formdan farklı bir aşamadır. Önceki mevzuat döneminden gelen dosyalarda geçiş hükümleri ve güncel kurum bildirimleri ayrıca kontrol edilir. HİB’in 30 Nisan 2026 duyurusu da 2025 öncesinde ödeme alan yararlanıcıların 2026 izleme işlemlerini açıklar.
2026 Yılında Finansal Bilgi Formu Hangi Yıla Ait Olmalı?
İki ayrı kapsamı karıştırmayın: resmî EK-5’in gelir türü ve ülke tabloları son üç takvim yılını kapsar. Buna karşılık 2026 izleme yılındaki 1/3 tavanı için önceki takvim yılı olan 2025’in uygun gelirleri esas alınır.
Bu nedenle 2026’da sunulan formda, güncel form açıklamalarına uygun olarak 2023, 2024 ve 2025 verileri hazırlanır. 2027’de uygulama aynı şekilde sürüyorsa tablolar 2024–2026 dönemini kapsar; 1/3 tavanının referansı 2026 olur. “Tavan önceki yıla göre hesaplanıyor” diye formun diğer yıl sütunları kaldırılmaz. Resmî dayanağı inceleyin
Yeni kuruluşlarda bulunmayan geçmiş dönem verileri için ilk kuruluş yılına ilişkin açılış bilançosu ve güncel başvuru koşulları değerlendirilir. Hiç oluşmamış gelirler tahminle doldurulmaz. Mali kayıtları yıl, ülke ve gelir türüne göre ayrı izlemek bu hazırlığı kolaylaştırır.
Finansal Bilgi Formu Nasıl Hazırlanır?
Sağlık turizmi Finansal Bilgi Formu nasıl doldurulur sorusunun başlangıcı, muhasebe kayıtları ile hizmet ihracatı belgelerinin mutabakatıdır. Şirketin bütün gelirleri doğrudan hizmet ihracatı değildir; uygun tanımlar esas alınmalıdır.
- Başvuru aşamasını ve bildirilecek mali yılları belirleyin.
- Şirketin muhasebe kayıtlarını ilgili yıllar itibarıyla inceleyin.
- Hizmet ihracatı faturalarını diğer gelirlerden ayırın.
- Yurt dışı kaynaklı gelirleri ve varsa diğer gelir türlerini tanımlayın.
- Ülke ve faaliyet türü/NACE bazında sınıflandırma yapın.
- Vergi numarası, unvan, MERSİS ve dörtlü NACE bilgilerini kontrol edin.
- Tutarları, para birimlerini ve mali kayıtlarla mutabakatı doğrulayın.
- Güncel EK-5’in gelir türü ve ülke tablolarını doldurun.
- İzleme öncesinde firma yetkilisi kaşe ve imzasını; izleme yılında YMM tasdikini veya mevzuattaki uygun diğer onayı tamamlayın.
- Excel ve onaylı PDF dosyalarını ilgili DYS başvurusunda sunun.
Aynı geliri birden fazla kalemde mükerrer göstermeyin. Formdaki para birimleri ve kur açıklamaları esas alınmalıdır; pasaport başvurusu gibi başka bir işlemin kur yöntemini EK-5’e otomatik uygulamayın. Gelir türü toplamları ile ülke ayrıntılarının aynı veri setini açıklaması gerekir.
Finansal Bilgi Formu İlk İki Yılda YMM Onayı Olmadan Sunulabilir mi?
Evet. İzleme ve değerlendirmeye tabi olunmayan dönemde form, şirketi temsile yetkili kişi veya kişiler tarafından kaşelenerek imzalanır; bu ilk dönem için YMM tasdiki zorunlu değildir. Buradaki “ilk iki yıl”, ilk destek ödemesinin yapıldığı yıl ve takip eden ilk takvim yılıdır. Temel belge aşamasında henüz ödeme alınmamış olsa da formun sunulması gerekir.
Firma yetkilisi onayı
Yetkili kişi veya kişiler, temsil yetkilerine uygun biçimde formu kaşeler ve imzalar. Şirketin beyanını onaylamak, YMM’nin mesleki tasdik işlemi değildir.
YMM tasdiki
İlk ödeme yılını takip eden ikinci takvim yılından itibaren form, yıllık izleme için YMM tasdikiyle sunulur. Bu aşamada yalnız firma yetkilisi kaşe ve imzası, gereken mesleki onayın yerine geçmez.
Temsil yetkisi ve birden fazla imza gerekip gerekmediği güncel yetki belgelerinden kontrol edilmelidir. Muhasebe biriminin formu hazırlaması ile yetkilinin beyanı onaylaması da farklı işlerdir. Resmî dayanağı inceleyin
Finansal Bilgi Formu İçin YMM Onayı Gerekli mi?
Cevap başvurunun aşamasına bağlıdır. Başlangıçtaki temel belge sunumunda ve izlemeye tabi olunmayan ilk dönemde firma yetkilisi kaşe ve imzası kullanılır. Yıllık izleme başladığında ise YMM tasdiki gerekir; bütün aşamalarda baştan YMM zorunluymuş gibi anlatılamaz.
Resmî EK-5 açıklaması, izleme yılında YMM ya da bağımsız denetim kuruluşu onayını kabul eder. Devlete ait eğitim/sağlık kuruluşları ve kamu yayın kuruluşları için, yetkisinin dayanağı belirtilen kurum yetkilisinin onayıyla ilgili özel hüküm vardır. Bu nedenle özel şirketin YMM akışı bütün yararlanıcılara istisnasız dayatılmamalıdır.
İlk iki yıl firma yetkililerinin kaşe ve imzası kullanılır. İlk destek ödeme yılı birinci yıl sayıldığında, 3. yıldan itibaren Yeminli Mali Müşavir onaylı Finansal Bilgi Formu sunulur. İzleme başvurusunda formun Excel ve onaylı PDF sürümleri ile DYS verileri uyumlu olmalıdır.
YMM onayına hangi belgeler eklenir?
- YMM onaylı Finansal Bilgi Formu (EK-5) — gerekli ıslak imza ve mühürle.
- Yeminli Mali Müşavirin güncel faaliyet belgesi — formun onay tarihinde geçerli olmalı.
- Yeminli Mali Müşavirin imza beyannamesi — HİB’in resmî açıklamasında imza sirküleri/imza beyannamesi olarak belirtilen ek belge.
Bu ekler YMM onaylı izleme dosyasına ilişkindir; ilk iki yılda YMM tasdiki zorunluluğu oluşturmaz. Firma yetkilisinin kendi onayı da izleme döneminde gereken mesleki tasdikin yerine geçmez. YMM ek belgelerinin resmî dayanağını inceleyin
Finansal Bilgi Formu DYS Üzerinden Nasıl Gönderilir?
DYS Finansal Bilgi Formu işlemini ikiye ayırın. İlk sunumda form, ilgili ilk başvurunun temel belgeleri içindedir; sağlık turizmi aracı kuruluşunda kapsama alım dosyasına eklenir. Henüz izlemeye tabi olmayan şirketin sırf EK-5 sunmak için yıllık izleme başvurusu açması gerektiği sonucu çıkarılmamalıdır.
Yıllık izleme aşamasında DYS izleme ve değerlendirme başvurusu açılır. HİB’in 30 Nisan 2026 tarihli duyurusu ve ekli sunumu bu ikinci akışı anlatır. Aşağıdaki işlem sırası izleme dönemine ilişkindir. Kullanıcı yetkisi için DYS kaydı ve başvuru süreci rehberine bakabilirsiniz. Resmî dayanağı inceleyin
İzleme ve değerlendirme başvurusunu açın
Şirket adına yetkili kullanıcı, Hizmet Destekleri içindeki Hizmet Yeni Başvuru alanından HAP ve İzleme ve Değerlendirme seçimini yapar. Başvuru oluşturulduktan sonra temel bilgiler, NACE kodu ve sektör kontrol edilir.
Finansal bilgileri girin
Onaya ilişkin bilgiler bölümündeki gelir türü verilerini forma uygun doldurun. Bildirilen mali yıllar, gelir türleri ve tutarlar hazırlanan dosyalarla aynı olmalıdır.
Ülke ve faaliyet ayrıntılarını eşleştirin
Aynı ülkede farklı NACE kodları veya farklı gelir türleri varsa bunları ayrı satırlarda gösterin. Geliri olmayan yeni ülkeleri ihracat varmış gibi eklemeyin; mevcut ülkenin ilgili yılındaki sıfır değer ile yeni bir ülke kaydı aynı şey değildir. Güncel form ve ekran açıklamalarını izleyin.
Excel ve onaylı PDF dosyalarını yükleyin
Formun düzenlenebilir Excel sürümü ve onaylı PDF sürümü birlikte iletilir. Bu akış izleme yılına ait olduğundan YMM tasdiki veya mevzuattaki uygun diğer onay tamamlanmalıdır. İlk başvurudaki yetkili imzalı form ile karıştırmayın.
Başvuruyu gönderin ve kaydını doğrulayın
Tutarları ve belgeleri karşılaştırdıktan sonra Başvuruyu Gönder işlemini tamamlayın. Taslak kaydı resmî gönderim değildir. İletim ve başvuru durumunun oluştuğunu kontrol edin.
DYS kayıtları ile Excel/PDF dosyalarındaki ülke adı, NACE kodu, gelir türü ve tutarlar uyumlu olmalıdır. Ekranlar güncellenebileceğinden işlem öncesinde güncel Bakanlık ve HİB yönlendirmelerini esas alın. Resmî dayanağı inceleyin
Özellikle ülke ve yıl eşleşmesini satır satır kontrol edin: örneğin Excel’de 2025 yılı için Almanya satırında yer alan ihracat geliri, PDF’de ve DYS’nin aynı ülke/yıl alanında da aynı olmalıdır. Bütün ülkelerin toplamını tek ülke satırına taşımak veya yıl sütunlarını kaydırmak doğru bir gönderim değildir.
Devlet Desteklerinde 1/3 Kuralı Nedir?
Form, izleme dönemindeki yıllık toplam destek sınırına esas gelirlerin bildirilmesinde kullanılır. Genelgenin 8(4). maddesine göre, izleme yılında tahakkuk edecek toplam destek, önceki takvim yılının uygun hizmet ihracatı ve yurt dışı kaynaklı gelirleri toplamının üçte birini aşamaz.
Bu sınır, bütün şirketlere ilk başvurudan itibaren otomatik uygulanan genel bir ödeme oranı değildir. Genelgenin 8. maddesindeki izleme takvimiyle birlikte değerlendirilir. Temel belgelerde formun sunulması, şirketin aynı anda 1/3 izleme tavanına girdiği anlamına gelmez. Resmî dayanağı inceleyin
1/3 Kuralı Nasıl Hesaplanır?
Temsili bir aracı kuruluşun 2025 yılı uygun hizmet ihracatı ve yurt dışı kaynaklı gelir toplamının 15.000.000 TL olduğunu, kuruluşun 2026’da izlemeye tabi olduğunu varsayalım.
TEMSİLİ HESAPLAMA / İZLEME YILI 2026
| Hesap unsuru | Tutar |
|---|---|
| 2025 uygun gelir toplamı | 15.000.000 TL |
| İşlem | 15.000.000 TL / 3 |
| 2026 toplam destek tahakkuku tavanı | 5.000.000 TL |
Bu rakam kazanılmış bir destek veya kesin ödeme değildir. Gider uygunluğu, belge koşulları, destek unsurunun üst limitleri ve diğer hükümler ayrıca uygulanır.
Kalem bazındaki limitlerle toplam tavanın ilişkisi ve daha ayrıntılı hesaplama için 1/3 kuralı rehberine geçin. Bu yazının ana konusu form hazırlığı ve doğru başvuru aşamasıdır.
1/3 Destek Limiti Dolarsa Ne Olur?
Temsili örnekte yıllık sınır 5.000.000 TL, aynı yıl oluşan tahakkuk 4.000.000 TL ise diğer koşullar saklı kalmak üzere 1.000.000 TL tavan kapasitesi kalır. Kalan kapasite de otomatik ödeme hakkı değildir.
Tavanın tamamı tahakkuk ettiğinde aynı yıl henüz tahakkuk etmemiş diğer başvurular değerlendirmeye alınmaz. Genelgenin 8(5). maddesi, başvuru süresi sona ermemiş olmak kaydıyla izleyen takvim yılında tekrar başvuruya imkân verir. Bu hüküm genel ve otomatik süre uzatımı değildir; her dosyanın süresi ayrıca kontrol edilir.
Sağlık Turizmi Aracı Kuruluşlarının Hangi Gelirleri Dikkate Alınır?
Aracı kuruluş; sağlık turizminin yanında genel turizm, organizasyon veya konaklama aracılığı da yapabilir. Bunların bütün gelirleri sağlık turizmi hizmet ihracatı olarak kabul edilmez.
Resmî EK-5 açıklamalarına göre, turizm kapsamındaki diğer genel aracılık ve konaklama faaliyetleri hariç tutularak, sağlık turizmi kapsamında ülkemizi ziyaret eden yurt dışı yerleşiklere sunulan hizmetlere ilişkin faturalardan elde edilen gelirler ayrıştırılır. Yurt içindeki müşterilere sunulan hizmetler de ayrıca değerlendirilir. Resmî dayanağı inceleyin
Şirketin toplam cirosunu doğrudan hizmet ihracatı tutarı olarak yazmayın. Gelirin niteliğini fatura, muhasebe kaydı ve ilgili tanımlarla belirleyin. Uygun destek kalemlerinin genel çerçevesi için aracı kuruluşlar için destekler sayfasını kullanabilirsiniz.
Finansal Bilgi Formu Sunulmazsa Ne Olur?
Başlangıçta temel belgeler arasında istenen formun eksikliği, ilgili ilk başvuru dosyasının tamamlanması bakımından ele alınır. İzleme döneminde formun sunulmamasına bağlanan 8. madde sonuçlarıyla bu ilk aşama birbirine karıştırılmamalıdır.
Bu nedenle form yalnız bilgilendirici bir evrak değildir. Hangi başvuru dönemine hangi hükmün uygulanacağı, dosyalar ve tahakkuk durumlarıyla birlikte değerlendirilmelidir. Resmî dayanağı inceleyin
Finansal Bilgi Formunda Sık Yapılan Hatalar
- Formu yalnız izleme başlayınca sunulacak bir belge sanmak.
- İlk başvuruda firma yetkilisi onayı ile izleme yılındaki YMM tasdikini karıştırmak.
- İzleme takvimini şirket kuruluş tarihinden başlatmak.
- Yanlış mali yılı esas almak veya istenen üç yıllık veriyi eksik hazırlamak.
- Şirketin toplam cirosunu doğrudan hizmet ihracatı saymak.
- Hizmet ihracatı ve diğer yurt dışı kaynaklı gelirleri yanlış sınıflandırmak.
- Aynı geliri mükerrer göstermek.
- Ülke verilerini hatalı ayırmak veya NACE kodunu yanlış kullanmak.
- DYS, Excel ve PDF verilerini uyumsuz bırakmak.
- PDF’de aşamaya uygun onayı tamamlamamak.
- Başvuruyu taslakta bırakmak.
- Yıllık izleme formunu ilgili takvim yılı içinde sunmamak.
Bu hataların bir bölümü belge düzeltmesi gerektirirken bazıları başvuruların değerlendirilmesini etkileyebilir. Bilgileri sisteme girmeden önce mali kayıtlarla karşılaştırmak ve resmî gönderim durumunu takip etmek gerekir.
Finansal Bilgi Formu ile Destek Başvurusu Aynı İşlem mi?
Hayır. Form, başlangıçta temel belge setinin bir parçasıdır; izleme döneminde ise yıllık mali veri bildiriminin belgesidir. Reklam, pazarlama, sağlık turisti ulaşımı ve diğer destek başvuruları, ilgili giderlerin desteklenmesine yöneliktir.
Formun sunulması reklam veya diğer giderlerin kendiliğinden destekleneceği anlamına gelmez. Bir gider başvurusunu DYS’ye yüklemek de EK-5 yükümlülüğünü ortadan kaldırmaz. İlgili başvuru aşaması ve belge seti ayrı ayrı tamamlanmalıdır.
Sıkça Sorulan Sorular
Finansal Bilgi Formu EK-5 nedir?
HAP kapsamında temel belgeler arasında ve zamanı geldiğinde yıllık izleme/değerlendirmede kullanılan resmî mali veri formudur. Hizmet ihracatı ve ilgili gelirler, resmî açıklamalardaki tanımlarla bildirilir.
Finansal Bilgi Formunu kimler doldurur?
İlgili destek sürecine giren uygun yararlanıcılar temel belge aşamasında; izlemeye tabi olanlar ayrıca yıllık izleme kapsamında sunar. Sağlık turizmi aracı kuruluşları, hastaneler ve diğer uygun sağlık kuruluşları bu kapsamda olabilir.
Finansal Bilgi Formu YMM onaylı olmalı mı?
İzleme öncesi dönemde temsile yetkili kişi veya kişilerin kaşe ve imzası kullanılır; ilk iki yılda YMM zorunlu değildir. İlk ödeme yılını takip eden ikinci takvim yılından itibaren YMM tasdiki veya resmî formdaki uygun diğer onay gerekir.
Üçüncü yılda YMM onayıyla birlikte hangi ekler sunulur?
YMM onaylı formun yanında, YMM’nin form onay tarihinde geçerli faaliyet belgesi ve imza beyannamesi sunulur. Resmî açıklamada yer verilen imza sirküleri/imza beyannamesi seçeneği güncel belge listesiyle kontrol edilir.
Finansal Bilgi Formu her yıl verilir mi?
İlk olarak temel belgeler kapsamında sunulur; değişen bilgiler yenilenir. Yıllık izleme ve değerlendirme başladıktan sonra form her takvim yılında o aşamaya uygun tasdikle tekrar sunulur.
Finansal Bilgi Formu sunulmadan teşvik alınabilir mi?
Başlangıçta güncel temel belge seti tamamlanmalıdır. İzlemeye tabi yararlanıcı formu sunmazsa 8. madde uyarınca destek başvuruları değerlendirmeye alınmaz. İlk başvuru eksikliği ile izleme yılındaki sonuçlar ayrı değerlendirilir.
Yeni kurulan şirketler Finansal Bilgi Formu sunmak zorunda mı?
Yeni olmak, başlangıçtaki temel belge yükümlülüğünü ortadan kaldırmaz. İlk kuruluş yılı için EK-4’teki açılış bilançosu koşulu ayrıca dikkate alınır. YMM tasdikli yıllık izleme takvimi ise kuruluş yılına değil ilk destek ödemesinin yılına göre belirlenir.
Aracı kuruluş ilk destek ödemesini beklemeden form sunar mı?
Evet. Aracı kuruluşta temel belge sunumu kapsama alım başvurusunda yapılır. Ödeme alınmamış olması, ilgili ilk dosyada formu sunmamak için gerekçe değildir.
2026’da yalnız 2025 geliri mi yazılır?
Hayır. Resmî formun üç yıllık veri kapsamı ile 1/3 hesabının önceki yıl referansı ayrıdır. 2026 formunda ilgili üç yılın verileri hazırlanır; izleme tavanında 2025’in uygun gelirleri esas alınır.
1/3 kuralı bütün şirketlere ilk günden uygulanır mı?
Genelgenin 8. maddesindeki tavan, izlemeye tabi olunan yılın takvimiyle birlikte uygulanır. İlk temel belge sunumu, yıllık izleme döneminin otomatik başladığı anlamına gelmez.
Finansal Bilgi Formu nereden indirilir?
Güncel EK-5, Ticaret Bakanlığının HAP temel bilgi ve belgeler ile izleme/değerlendirme sayfalarında yer alır. Aşağıdaki resmî kaynak bağlantısından güncel Excel dosyasına ulaşabilirsiniz.
Finansal Bilgi Formu DYS üzerinden mi gönderilir?
Evet. Başlangıçta ilgili ilk dosyanın temel belgesi olarak, izleme yılında ise izleme/değerlendirme başvurusuyla iletilir. EK-5’in hem Excel hem de aşamaya uygun onaylı PDF sürümü yüklenir. İhracat gelirleri ülke ve yıl bazında DYS’ye aynı şekilde girilir; NACE, gelir türü ve tutar uyumu kontrol edilerek Bakanlığa gönderim tamamlanır.
Sağlık Turizmi Finansal Bilgi Formu ve Teşvik Danışmanlığı
Devlet desteklerinden yararlanan kuruluşların mali verileri, başvuru aşaması ve izleme takvimini birlikte takip etmesi gerekir. Gelirlerin sınıflandırılması, aşamaya uygun onay, DYS gönderimi ve yıllık tavan birbiriyle bağlantılıdır. Eksiklikler bekleyen dosyaların değerlendirilmesini etkileyebilir.
hizmetihracati.com olarak sağlık turizmi teşvik danışmanlığında HİB üyeliği, DYS kaydı, kapsama alım, uygunluk analizi, Finansal Bilgi Formu sürecinin takibi, destek başvurularının hazırlanması, eksikliklerin giderilmesi ve güncel mevzuat takibi konularında hizmet sunuyoruz.
Mali doğrulama ve tasdik işlemleri, ilgili mevzuatın yetkilendirdiği meslek mensupları veya kuruluşlar tarafından yürütülmelidir. Danışmanlık desteği, bu mesleki tasdik yetkisinin yerine geçmez.
Aylık Sabit Danışmanlık Ücreti Yok
Aylık sabit hizmet bedeli talep etmiyoruz. Başarıya bağlı hizmet bedelimiz, müşterimize kazandırdığımız devlet desteği tutarının %5’idir. Mevcut teşvik durumunuzu ve form sürecinizi konuşmak için ücretsiz ön değerlendirme talep edebilirsiniz.
Mevzuat ve Resmî Kaynaklar
Genelge 6 ve 8; güncel EK-4 HAP temel belge/izleme listesi, EK-5 onay dipnotu ve açıklamaları ile HİB’in 30 Nisan 2026 duyurusu birlikte kontrol edilmiştir. HİB duyurusu ve ekleri izleme dönemine yöneliktir; başlangıçta YMM zorunluluğu şeklinde genellenmemelidir.
- Ticaret Bakanlığı — Hizmet Sektörlerinin Desteklenmesine İlişkin Genelge, madde 6 ve 8
- Ticaret Bakanlığı — HAP temel bilgi ve belgeler, yararlanıcı
- Ticaret Bakanlığı — HAP izleme ve değerlendirme
- Resmî Finansal Bilgi Formu (EK-5) — Excel dosyasını indirin
- HAP Başvuru Belgeleri (EK-4) — Excel listesi
- HİB — 30 Nisan 2026 duyurusu ve ekli DYS yükleme sunumu
Son mevzuat kontrolü: . Yayın tarihi, yukarıdaki yazı bilgilerinde ayrıca gösterilir. Kaynak pencereleri editoryal özettir. Nihai belge ve destek değerlendirmesinde güncel mevzuat, ilgili ekler ve dosyanız esas alınır.
Son mevzuat kontrolü 18 Ekim 2026
· Son güncelleme 18 Ekim 2026
Bu içerik bilgilendirme amaçlıdır; hukuki görüş veya destek uygunluk taahhüdü niteliği taşımaz. Başvurular güncel mevzuat ve dosya içeriğine göre değerlendirilir.
ÖN DEĞERLENDİRME
Nereden Başlamalıyım?
Bu konuda aklınıza takılanları netleştirelim
Kuruluşunuz için hangi konuların kontrol edilmesi gerektiğini birkaç soruyla görün.